令和6年会計基準では表示されなくなった従来の特定資産の処理方法の提案について
2026年09月30日
亀岡保夫
(かめおか・やすお 公認会計士) 【質問】 私は、公益財団法人の経理担当です。当法人では現在、平成20年会計基準を適用しています。貸借対照表上、固定資産に基本財産(株式)と多額の特定資産(普通・定期預金)を計上していますが、令和6年会計基準では、貸借対照表上、基本財産や特定資産は表示されず投資有価証券や現金預金で表示することになり、さらに、ワンイヤールールで流動資産と固定資産に区分されると聞きました。すると、従来の特定資産は全て流動資産の現金預金として表示されることになります。使途の制約のある預金と使途の制約のない預金の区別もありません。使途を指定していただいた寄付金等の提供者に有用な情報を提供できる方法があれば、ご教示ください。 【回答】 平成20年基準までの会計基準では、現金預金であっても基本財産や特定資産として保有している場合には、固定資産の基本財産及び特定資産にその積立目的が分かる科目で表示されていますが、令和6年基準では基本財産及び特定資産の表示はなくなり、現金預金のみの科目で、ワンイヤールールで流動資産か固定資産に表示すること
(かめおか・やすお 公認会計士) 【質問】 私は、公益財団法人の経理担当です。当法人では現在、平成20年会計基準を適用しています。貸借対照表上、固定資産に基本財産(株式)と多額の特定資産(普通・定期預金)を計上していますが、令和6年会計基準では、貸借対照表上、基本財産や特定資産は表示されず投資有価証券や現金預金で表示することになり、さらに、ワンイヤールールで流動資産と固定資産に区分されると聞きました。すると、従来の特定資産は全て流動資産の現金預金として表示されることになります。使途の制約のある預金と使途の制約のない預金の区別もありません。使途を指定していただいた寄付金等の提供者に有用な情報を提供できる方法があれば、ご教示ください。 【回答】 平成20年基準までの会計基準では、現金預金であっても基本財産や特定資産として保有している場合には、固定資産の基本財産及び特定資産にその積立目的が分かる科目で表示されていますが、令和6年基準では基本財産及び特定資産の表示はなくなり、現金預金のみの科目で、ワンイヤールールで流動資産か固定資産に表示すること

読まれている人気記事





最新号
運営会社情報
月刊公益オンラインとは
財団法人・社団法人に特化した支援プログラム"シェアコモン200"の利用法人様向け実務専門誌『月刊公益』の記事を中心に、公益・一般法人に関するニュースや専門家による解説などをお届けする情報配信プラットフォームです。
詳しくはこちら
無料登録のご案内
「月刊公益オンライン」に無料登録すると、登録の方限定の記事をご覧いただけるなど、実務に役立つさまざまな特典をご用意しております。
限定記事や
実務カレンダーが読めます!
「月刊公益オンライン」の無料登録の方限定記事や各月の事務局の作業内容がつかめる「実務カレンダー」をご覧いただけます。
最新の法改正に関する
セミナーなどの情報を受け取れます!
公益認定法改正など、最新の法改正とその対応に関するセミナーをはじめ、公益・一般法人の運営に必要な知識を深めることができる講習会の情報をお受け取りいただけます。
よくあるご相談内容をピックアップして
メールにてお届けいたします!
よくあるご相談内容に弁護士や税理士などの専門家が回答するQ&A集を、メールにてお受け取りいただけます。日々の業務のお困りごとや疑問解決にお役立てください。
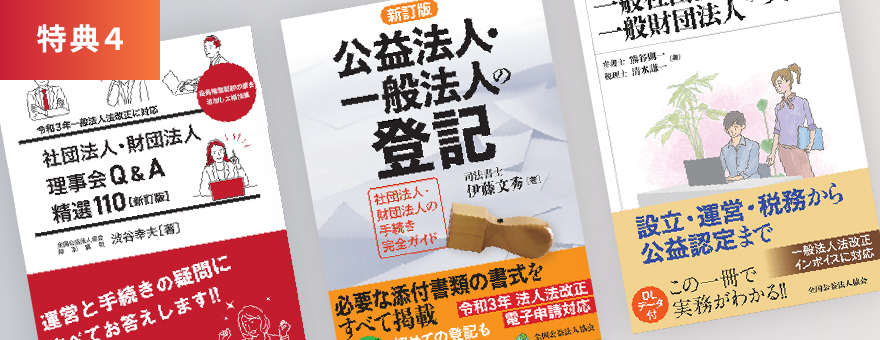
公益法人・一般法人に特化した専門書籍を
10%オフで購入できます!
月刊公益オンラインを運営する公益法人協会では、社団・財団法人のための出版物を多数発行しております。無料登録いただいた方は、通常価格から10%割引でご購入いただけます。