公益法人における運用益の活用とアカウンタビリティ
―個人向け国債の対象拡大を手がかりに―
(かねこ・りょうた 早稲田大学商学学術院教授・公認会計士・(公社)非営利法人研究学会常任理事)
物価の上昇により、公益法人が事業を実施する費用は増えている。予定していた施設の修繕支出が、当初予算に収まらない例も生じている。他方、10年物国債の流通利回りが3%を超えることもあるなど金利は上昇し、新たな運用では収益を得やすくなっている。増えた運用益を公益法人のミッション実現にどう活用するかが問われている。
株式を多く保有する法人では、増配と株価上昇により受取配当金も評価額も増加している。とりわけ配当等の実現収益が内部に滞留せず、増加した事業費を賄い、事業の維持と拡充に充てることが求められる。米国では、運用成果や基金管理を財務報告に組み込んでいる。財務会計基準審議会(Financial Accounting Standards Board:FASB)の会計基準更新書(ASU)2016-14は、運用収益を、運用に要した費用を控除した後の純額で表示することを求めた。運用収益の法人間の比較可能性を向上し、運用成果を示すためである。
ASU2016-14はまた、寄付者による拘束のある基金が元本を下回る場合の開示を求めている。不足額とあわせて、基金からの支出をどこまで認めるかという理事会の方針を注記させる。基金の状況と支出方針を説明する設計である。
では、運用手段をどう選ぶか。判断の基準は、流動性、安全性、収益性の均衡である。この基準に照らすと、個人向け国債は有力な選択肢となる。2027年1月、その販売対象が非営利法人等に拡大され、名称も「個人向け国債プラス」へと改められる予定である。変動10年、固定5年、固定3年の3種類があり、法人の資金の使途に応じて選択できる。いずれも同期間の銀行預金を上回る利率となることが多く、発行から1年を経過すれば額面を下回ることなく中途換金できる。
留意すべきは、提案を行う金融機関の収益構造である。個人向け国債について金融機関が受け取るのは募集取扱手数料が中心であり、保有期間を通じた継続的な報酬はわずかである。これに対し投資信託、仕組預金、外貨建保険等は、販売時の手数料が高い商品もあるうえ、保有期間中も収益をもたらす。報酬構造の違いが提案に影響する可能性もある。法人は自らの方針に従って商品を選ぶ必要がある。
資産の運用方針と運用益の使途は、法人の判断として明示されなければならない。運用益の使い道とその説明にこそ、公益法人の公益性は現れる。事業報告や情報公開の場を通じて社会に示していくことが、「金利ある世界」における公益法人のアカウンタビリティである。
専門は非営利組織会計・政府会計。公認会計士・米国公認会計士(USCPA;ワシントン州)。内閣府公益認定等委員会公益法人の会計に関する研究会主査、東京都公益認定等審議会委員等を歴任。著書に『公益法人会計の教科書 中級』(単著、全国公益法人協会、2026年)、『会計学の基本』(共著、中央経済社、2024年)ほか。論文等多数。

読まれている人気記事






最新号
運営会社情報
月刊公益オンラインとは
財団法人・社団法人に特化した支援プログラム"シェアコモン200"の利用法人様向け実務専門誌『月刊公益』の記事を中心に、公益・一般法人に関するニュースや専門家による解説などをお届けする情報配信プラットフォームです。
詳しくはこちら
無料登録のご案内
「月刊公益オンライン」に無料登録すると、登録の方限定の記事をご覧いただけるなど、実務に役立つさまざまな特典をご用意しております。
限定記事や
実務カレンダーが読めます!
「月刊公益オンライン」の無料登録の方限定記事や各月の事務局の作業内容がつかめる「実務カレンダー」をご覧いただけます。
最新の法改正に関する
セミナーなどの情報を受け取れます!
公益認定法改正など、最新の法改正とその対応に関するセミナーをはじめ、公益・一般法人の運営に必要な知識を深めることができる講習会の情報をお受け取りいただけます。
よくあるご相談内容をピックアップして
メールにてお届けいたします!
よくあるご相談内容に弁護士や税理士などの専門家が回答するQ&A集を、メールにてお受け取りいただけます。日々の業務のお困りごとや疑問解決にお役立てください。
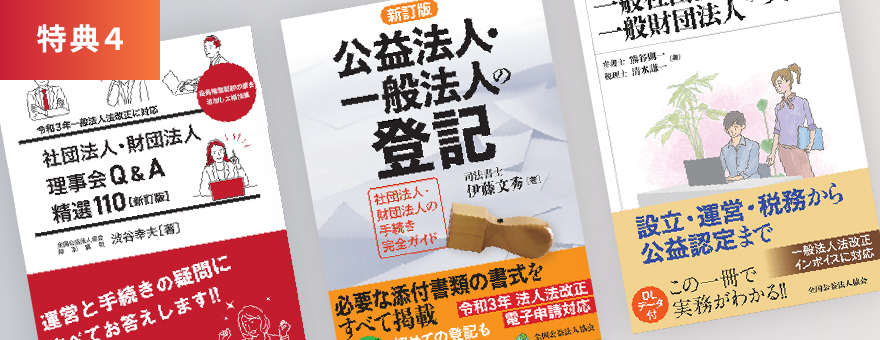
公益法人・一般法人に特化した専門書籍を
10%オフで購入できます!
月刊公益オンラインを運営する全国公益法人協会では、社団・財団法人のための出版物を多数発行しております。無料登録いただいた方は、通常価格から10%割引でご購入いただけます。