資産及び負債の分類
2026年08月31日
内野恵美
(うちの・めぐみ 公認会計士・税理士) 【質問】 当公益財団法人では、今後、これまではなかった資産や負債の増減取引が予定されています。貸借対照表科目の流動・固定の区分について、新公益法人会計基準の導入による影響も含めて、改めてご教示ください。 【回答】 令和6年公益法人会計基準(以下「令和6年基準」という)においては、貸借対照表の資産及び負債は例外なく企業会計と同様の基準で流動・固定に区分されることになります。このため、平成20年公益法人会計基準(以下「平成20年基準」という)における固定資産の部の基本財産又は特定資産に係る情報は、貸借対照表の本表ではなく、注記として開示されます。
(うちの・めぐみ 公認会計士・税理士) 【質問】 当公益財団法人では、今後、これまではなかった資産や負債の増減取引が予定されています。貸借対照表科目の流動・固定の区分について、新公益法人会計基準の導入による影響も含めて、改めてご教示ください。 【回答】 令和6年公益法人会計基準(以下「令和6年基準」という)においては、貸借対照表の資産及び負債は例外なく企業会計と同様の基準で流動・固定に区分されることになります。このため、平成20年公益法人会計基準(以下「平成20年基準」という)における固定資産の部の基本財産又は特定資産に係る情報は、貸借対照表の本表ではなく、注記として開示されます。
1 流動・固定の区分基準
貸借対照表における資産及び負債の分類基準として、正常営業循環基準と1年基準とがあり、企業会計や公益法人会計ほか様々な法人形態の会計に共通して適用されています。 ⑴ 正常営業循環基準 正常営業循環基準とは、企業等の正常な営業循環過程を構成する資産及び負債は、すべて流動資産・流動負債とする基準です。





月刊公益オンラインとは
財団法人・社団法人に特化した支援プログラム"シェアコモン200"の利用法人様向け実務専門誌『月刊公益』の記事を中心に、公益・一般法人に関するニュースや専門家による解説などをお届けする情報配信プラットフォームです。
詳しくはこちら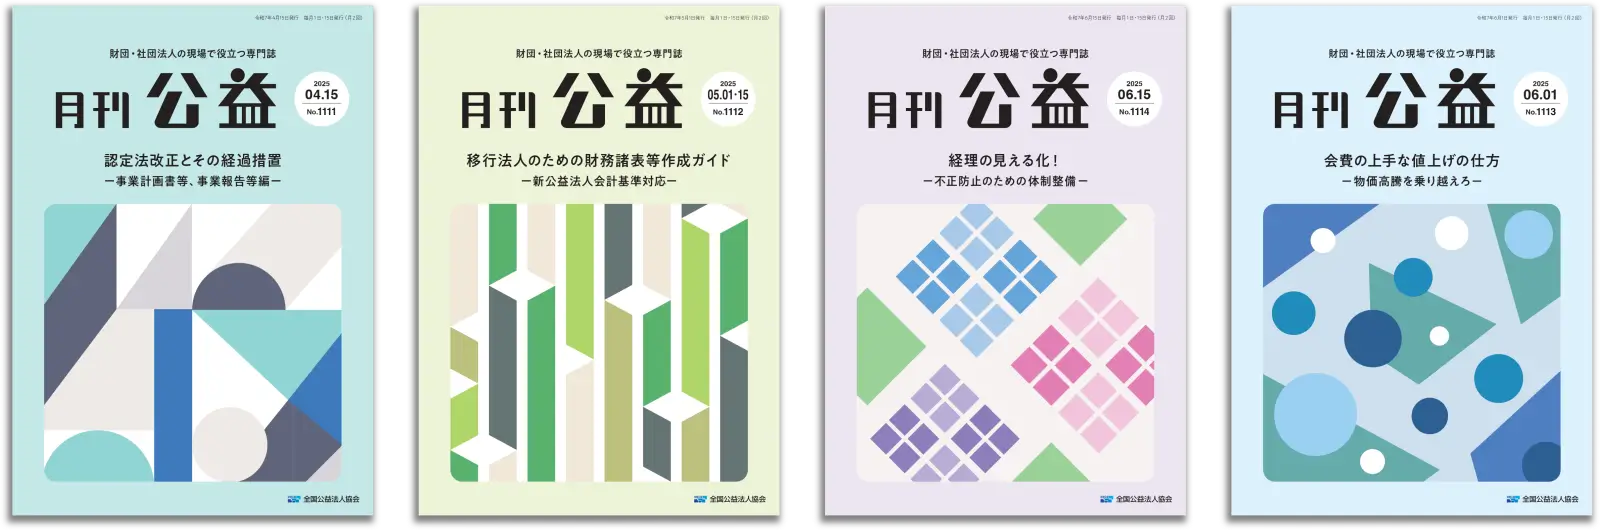
無料登録のご案内
「月刊公益オンライン」に無料登録すると、登録の方限定の記事をご覧いただけるなど、実務に役立つさまざまな特典をご用意しております。
限定記事や
実務カレンダーが読めます!
「月刊公益オンライン」の無料登録の方限定記事や各月の事務局の作業内容がつかめる「実務カレンダー」をご覧いただけます。
最新の法改正に関する
セミナーなどの情報を受け取れます!
公益認定法改正など、最新の法改正とその対応に関するセミナーをはじめ、公益・一般法人の運営に必要な知識を深めることができる講習会の情報をお受け取りいただけます。
よくあるご相談内容をピックアップして
メールにてお届けいたします!
よくあるご相談内容に弁護士や税理士などの専門家が回答するQ&A集を、メールにてお受け取りいただけます。日々の業務のお困りごとや疑問解決にお役立てください。
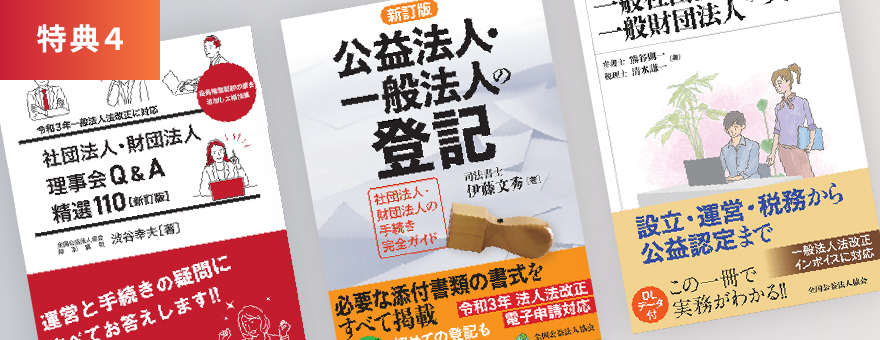
公益法人・一般法人に特化した専門書籍を
10%オフで購入できます!
月刊公益オンラインを運営する公益法人協会では、社団・財団法人のための出版物を多数発行しております。無料登録いただいた方は、通常価格から10%割引でご購入いただけます。