第1部 1章 年末調整に関する令和8年分改正点
~所得税の非課税ライン、令和8年分は「年収178万円」へ~
(第1部 令和8年版 年末調整の進め方)
2026年10月31日
目 次
1 基礎控除と給与所得控除がそろって拡大 2 減税の恩恵はどこまで届くか 3 基礎控除額等は、物価上昇を踏まえて適時に見直し 4 家族を扶養している人への波及 ―各種控除の所得要件も引き上げ― 5 マイカー通勤者の通勤手当 ―遠距離区分の新設と駐車場代の非課税化― 6 所得税だけではない ―知っておきたい「収入の基準 」― 7 令和8年分の年末調整 ―適用時期と税額計算の流れ― 8 年末調整関係書類の記載と留意点 令和7年・令和8年と、所得税は 2 年続けて大きな改正が行われました。令和8年分から適用される改正の内容と、給与計算・年末調整への影響を整理します。 1 基礎控除と給与所得控除がそろって拡大
令和7年度税制改正では、基礎控除95万円と給与所得控除の最低保障額65万円を合わせた「年収※160万円」までが所得税の非課税範囲とされていました。令和8年度税制改正を経て、令和8年分からはこのラインがさらに広がり、「年収178万円」(基礎控除104万円+給与所得控除の最低保障額74万円)までが非課税となります。基礎控除と給与所得控除の最低保障額、両方の見直しによる引き上げです。基礎控除の内訳は、 2段構えになっています。まず恒久措置(本則)として、合計所得金額2,350万円以下の人の控除額が一律「+4万円」とされました。これに加えて、租税特別措置法による加算があります。令和8年分・令和9年分は、合計所得金額489万円以下で42万円、489万円超655万円以下で5万円が上乗せされます。令和10年分以後も、132万円以下の人には37万円の加算が続きます。
給与所得控除側も同じ構造です。最低保障額が本則で「65万円」から「69万円」へ引き上げられたうえ、令和8年分・令和9年分に限り、さらに

読まれている人気記事






最新号
運営会社情報
月刊公益オンラインとは
財団法人・社団法人に特化した支援プログラム"シェアコモン200"の利用法人様向け実務専門誌『月刊公益』の記事を中心に、公益・一般法人に関するニュースや専門家による解説などをお届けする情報配信プラットフォームです。
詳しくはこちら
無料登録のご案内
「月刊公益オンライン」に無料登録すると、登録の方限定の記事をご覧いただけるなど、実務に役立つさまざまな特典をご用意しております。
限定記事や
実務カレンダーが読めます!
「月刊公益オンライン」の無料登録の方限定記事や各月の事務局の作業内容がつかめる「実務カレンダー」をご覧いただけます。
最新の法改正に関する
セミナーなどの情報を受け取れます!
公益認定法改正など、最新の法改正とその対応に関するセミナーをはじめ、公益・一般法人の運営に必要な知識を深めることができる講習会の情報をお受け取りいただけます。
よくあるご相談内容をピックアップして
メールにてお届けいたします!
よくあるご相談内容に弁護士や税理士などの専門家が回答するQ&A集を、メールにてお受け取りいただけます。日々の業務のお困りごとや疑問解決にお役立てください。
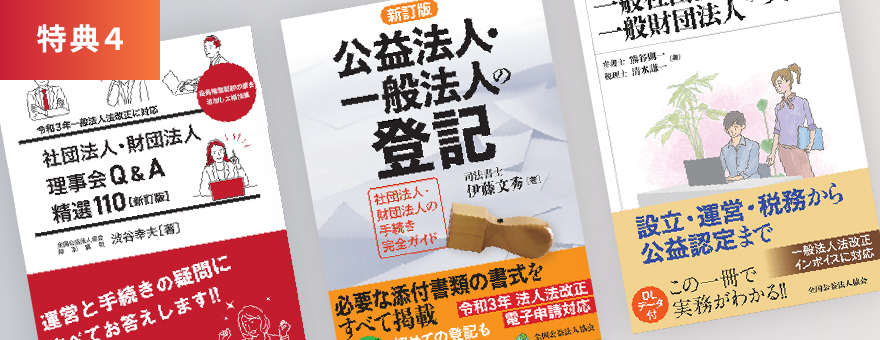
公益法人・一般法人に特化した専門書籍を
10%オフで購入できます!
月刊公益オンラインを運営する全国公益法人協会では、社団・財団法人のための出版物を多数発行しております。無料登録いただいた方は、通常価格から10%割引でご購入いただけます。