第6回 2つの簡易型類型の持つ意味
2026年08月31日

岡本仁宏
(おかもと・まさひろ 関西学院大学名誉教授) 前回は、第1号認可事例となった2つの公益信託を紹介した。その後7月17日時点ではさらに2つの認可が行われている。今後の認可事例の増大が期待されるところである。
今回は、前々回に戻って、「公益法人による公益信託の使い方」のなかで、公益法人が受託者になる場合について検討する。
公益信託には2つの規制が緩和された類型、すなわち特定資産公益信託と軽量型とがある。
①信託財産の受入資産が金銭、運用も「安全資産」限定、②金銭助成や奨学金事業のみ、③基本的に資産取崩し型(寄付や追加信託の受入れは可能)、である。この類型の場合、中期的収支均衡・公益事務割合・使途不特定財産の保有制限という財務三規律が適用されず、さらに発生主義が必須でなく現金主義会計も認められる。
税法上の収益事業を行うことができないし運用も制限され、資産使い尽し型が想定
(おかもと・まさひろ 関西学院大学名誉教授) 前回は、第1号認可事例となった2つの公益信託を紹介した。その後7月17日時点ではさらに2つの認可が行われている。今後の認可事例の増大が期待されるところである。
今回は、前々回に戻って、「公益法人による公益信託の使い方」のなかで、公益法人が受託者になる場合について検討する。
公益信託には2つの規制が緩和された類型、すなわち特定資産公益信託と軽量型とがある。
特定資産公益信託(改正法8条1項)
特定資産公益信託は、受託者要件の緩和以外は、改正前の公益信託の形をほぼそのまま継承したものである。①信託財産の受入資産が金銭、運用も「安全資産」限定、②金銭助成や奨学金事業のみ、③基本的に資産取崩し型(寄付や追加信託の受入れは可能)、である。この類型の場合、中期的収支均衡・公益事務割合・使途不特定財産の保有制限という財務三規律が適用されず、さらに発生主義が必須でなく現金主義会計も認められる。
税法上の収益事業を行うことができないし運用も制限され、資産使い尽し型が想定





月刊公益オンラインとは
財団法人・社団法人に特化した支援プログラム"シェアコモン200"の利用法人様向け実務専門誌『月刊公益』の記事を中心に、公益・一般法人に関するニュースや専門家による解説などをお届けする情報配信プラットフォームです。
詳しくはこちら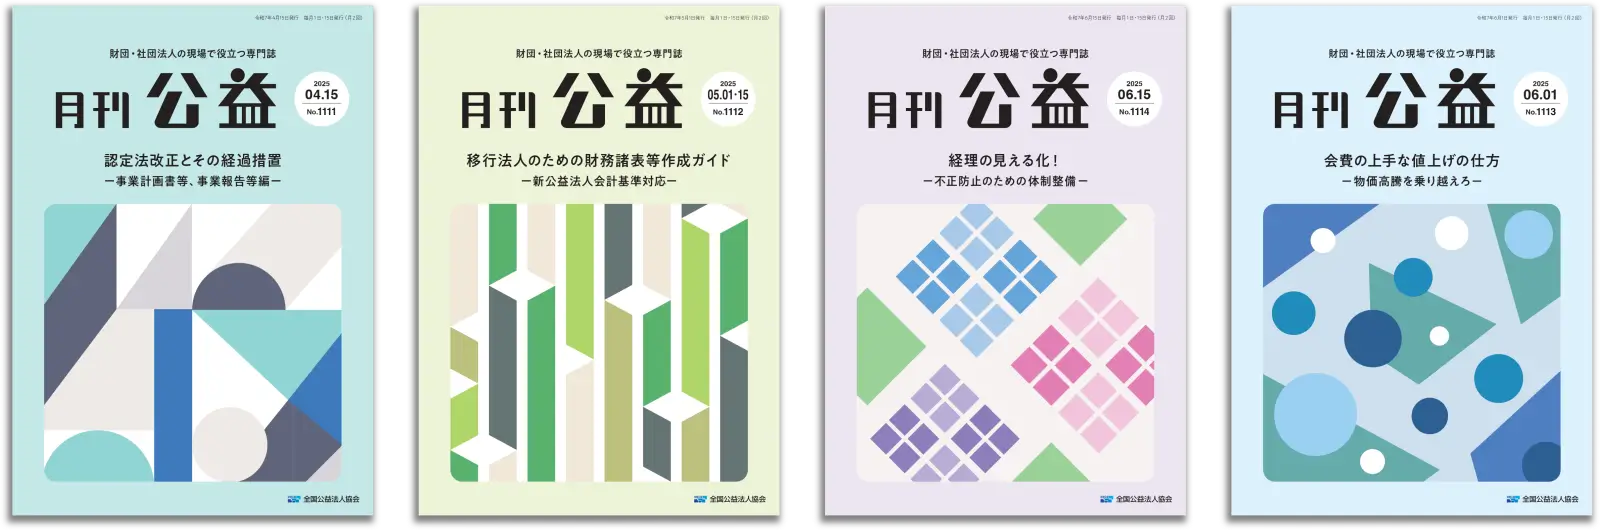
無料登録のご案内
「月刊公益オンライン」に無料登録すると、登録の方限定の記事をご覧いただけるなど、実務に役立つさまざまな特典をご用意しております。
限定記事や
実務カレンダーが読めます!
「月刊公益オンライン」の無料登録の方限定記事や各月の事務局の作業内容がつかめる「実務カレンダー」をご覧いただけます。
最新の法改正に関する
セミナーなどの情報を受け取れます!
公益認定法改正など、最新の法改正とその対応に関するセミナーをはじめ、公益・一般法人の運営に必要な知識を深めることができる講習会の情報をお受け取りいただけます。
よくあるご相談内容をピックアップして
メールにてお届けいたします!
よくあるご相談内容に弁護士や税理士などの専門家が回答するQ&A集を、メールにてお受け取りいただけます。日々の業務のお困りごとや疑問解決にお役立てください。
公益法人・一般法人に特化した専門書籍を
10%オフで購入できます!
月刊公益オンラインを運営する公益法人協会では、社団・財団法人のための出版物を多数発行しております。無料登録いただいた方は、通常価格から10%割引でご購入いただけます。