第1回 公益信託とは何か―その基本の「キ」

(おかもと・まさひろ 関西学院大学名誉教授)
抜本改革によって生まれた公益法人が「使える」可能性
「公益信託に関する法律」が抜本的に改正され、今年4月から施行される。1922(大正11)年に信託法の中に書かれて以後、100年以上経っての大改正である。
施行される公益信託の制度は、使えるのだろうか。もちろん、答えは「使える」である。それは分かっている。しかし公益法人や公益マインドのある一般法人にとって、使える道具なのだろうか。そして使えるとすれば、どんな形があるのだろうか。
読者は「使えないなら読む必要もないし、使えるなら手早くパッケージとメリットを教えて欲しい」と思われているだろう。筆者もそうしたい。ところが、困ったことに、これまで、信託の仕組みの中心アクターである「受託者」を公益法人が担ったという事例が見当たらない。従来の公益信託の受託者は、ほとんど信託銀行である。つまり、従来公益法人は制度を事実上使えず、そのために事例がないのである。
しかし抜本改革によって、ほとんど新制度になったと言っても良い中で、公益法人が使える可能性が生まれたということだけは確実に言える。どのように使えるかを、読者と共に構想していきたい。
かつて、信託法の大家として著名な故四宮和夫氏は、次のように書いた。
我々の想像力・創造力によって、この道具を使ってみようではありませんか。
本連載では、公益信託の基本から紹介し、こんなふうに使える可能性があるのではないかということを示したい。今年4月の施行に向けて、すでに新制度を使うべく認可申請の準備等を行っているところもある。それらが本連載中に認可されるかは定かではないが、もし認可されればその事例にも言及する形で進めたい。
委託者・受託者・受益者の信託の基本構造を知ろう
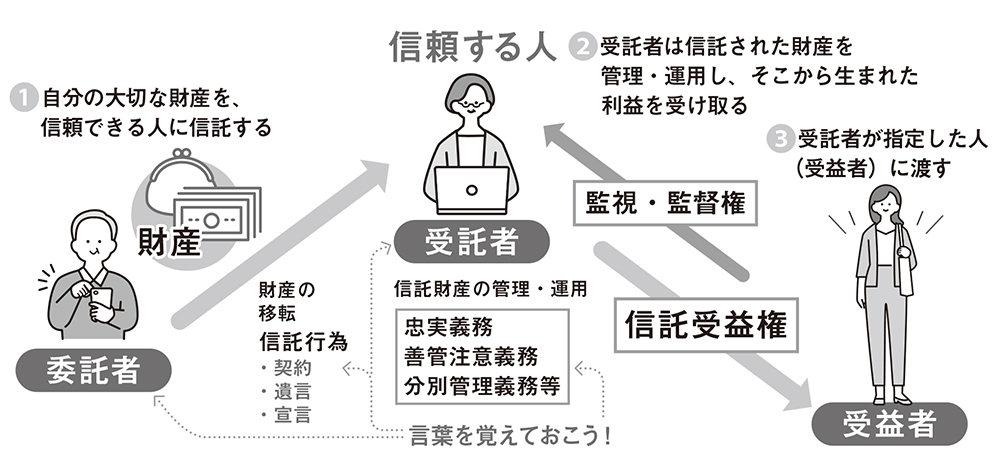
まずは基本の「キ」から、信託とは何かを説明しよう。Aさんが自分の財産をBさんに託して、それをCさんのために使ってもらう、というのが、信託(trust)の基本構造である。この場合、Aを委託者、Bを受託者、Cを受益者、託された財産を信託財産と言う【図表1】。
例えば、委託者Aが自分の財産を知的障がいのある子供(受益者C)のために、Cの兄弟の受託者Bに託すことがある。単に相続でAの資産をCに相続した場合、Cが障がいによって資産を管理することができない可能性がある。その場合、CのためにBが資産を管理して使うことになる。
大切なのは、自分の財産を受益者Cのために使いたいという委託者Aさんの意思である。受託者Bはこの意思をきちんと受け止めて財産を管理し受益者Cのために使う必要がある。
信託については、日本では投資信託がおそらく一番有名であろうが、これは委託者Aが受託者B(信託銀行等)に自分の資産を預けて、受益者C(=委託者A)のために受託者Bの高い運用能力を使ってもらう形である。この場合には、委託者A=受益者Cということで自己信託と呼ばれるが、基本は同じである。
先に示した、委託者Aが財産を知的障がいのある受益者Cのために、Cの兄弟の受託者Bに託すケースに戻ると、受託者Bは委託者Aの財産の所有権を得るが、それを自分のために使うことはできない。受益者Cのために使わなければならない。受託者Bはもらった財産を自分の財産と分けて管理し(分別管理)、その財産を委託者Aの指示通りに、受益者Cのためにきちんと管理するという高い注意義務(善管注意義務)をもって扱わなければならない。受託者Bは受益者Cのために財産を使えるが、自分のためには使うことができない。
投資信託の場合、「信託銀行は儲けているではないか」と思われるのではないだろうか。確かに信託銀行は、この業務によって利益を上げている。つまり委託者Aの資産を使って儲けている。それは、委託者Aが契約によって許しているからである。そうでなければ信託銀行は、必要な経費は信託財産から得られるが、儲けることはできない。
先の例の、受益者Cの兄弟であり受託者であるBは、儲けを得て良いという委託者Aとの契約がなければ、無償でCのために財産管理する義務がある。
受託者B(兄弟であれ信託銀行であれ)がくすねたりしないか、という心配はある。だから、基本的には、委託者Aと受益者Cが、受託者Bの振る舞いをチェックすることが基本になる。
受益者Cが財産管理できる(委託者A=Cの場合でも資産運用する)能力がなかったからこそ、委託者Aは受託者Bに託したわけである。その際、2つの方法が考えられる。1つは、受益者Cのために受託者Bをチェックする人(信託監督人)を置く方法。もう1つは、Bを役所が(例えば信託業法の規制で)監督する方法である。信託監督人を置くかどうかは、受益者が受託者を監督できるかによる。
【図表1:信託の仕組み】
「公益信託」における受託者は公益目的のために信託財産を使う
このような信託の仕組みを前提にして、今度は公益信託について説明しよう。
例えば、ある資産家、ある企業、いや自分の家に住んでいるあるおばあさんなどの委託者が、財産の一部を、世話になった地域の皆、特に将来を担う子供たちのために使って欲しいと考えたとしよう。そのときには信頼できる知人、NPO、公益法人等に受託者になってもらい、その目的を達したらよい。これを一般的な意味でcharitable trust(慈善信託・「公益信託」)と呼ぶ。
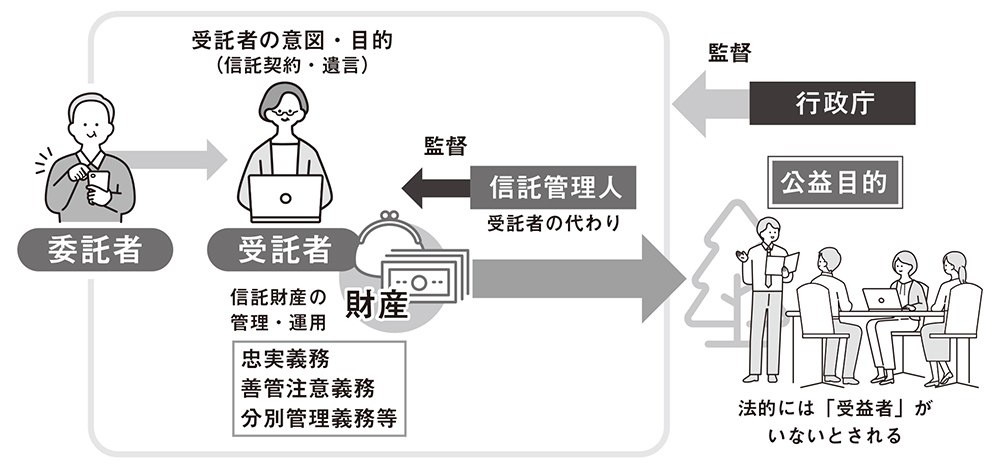
「公益信託」では、受益者は不特定多数の人々であり、信託の目的は公益である。法律家は、この場合「受益者がいない」とか「受益者の定めのない」とか言う。「公益信託」でももちろん受益する人はいるのだが、みんなのためということであれば、みんなが特定の受益者Cさんのように自分の利益のために訴訟を起こしたりすることは困難である。そこで、「いない」という言い方をする。
受益者がいないと、受託者を監督する人がいなくなってしまう。特に委託者が契約ではなく遺言によって信託する場合には、委託者もいないので受託者を誰もチェックできなくなってしまう。そこで、第1に「信託管理人」を必ず置き、また第2に、行政にきちんと監督してもらう、という形が取られる。
このように、委託者の公益目的の意思があり、それを受託者が請けて財産移転を行い、公益目的のために使うという仕組み、日本ではそれを公益信託法による認可を受けた場合に公益信託と呼ぶことになっている【図表2】。
この仕組みは、冒頭に述べたように長い歴史を持っている。しかし今回の抜本改正によって全く新しい可能性が拓かれた。その内容は次回以降に説明することにしよう。
【図表2:公益信託の仕組み】
関西学院大学名誉教授、(社福)大阪ボランティア協会ボランタリズム研究所所長。(一社)公益信託推進イニシアチブ事務局長。内閣府「新たな公益信託制度の施行準備に関する研究会」元参与。

読まれている人気記事





最新号
運営会社情報
月刊公益オンラインとは
財団法人・社団法人に特化した支援プログラム"シェアコモン200"の利用法人様向け実務専門誌『月刊公益』の記事を中心に、公益・一般法人に関するニュースや専門家による解説などをお届けする情報配信プラットフォームです。
詳しくはこちら
無料登録のご案内
「月刊公益オンライン」に無料登録すると、登録の方限定の記事をご覧いただけるなど、実務に役立つさまざまな特典をご用意しております。
限定記事や
実務カレンダーが読めます!
「月刊公益オンライン」の無料登録の方限定記事や各月の事務局の作業内容がつかめる「実務カレンダー」をご覧いただけます。
最新の法改正に関する
セミナーなどの情報を受け取れます!
公益認定法改正など、最新の法改正とその対応に関するセミナーをはじめ、公益・一般法人の運営に必要な知識を深めることができる講習会の情報をお受け取りいただけます。
よくあるご相談内容をピックアップして
メールにてお届けいたします!
よくあるご相談内容に弁護士や税理士などの専門家が回答するQ&A集を、メールにてお受け取りいただけます。日々の業務のお困りごとや疑問解決にお役立てください。
公益法人・一般法人に特化した専門書籍を
10%オフで購入できます!
月刊公益オンラインを運営する公益法人協会では、社団・財団法人のための出版物を多数発行しております。無料登録いただいた方は、通常価格から10%割引でご購入いただけます。